Fundos imobiliários se unem para ganhar liquidez e escala, diz especialista
CEO da Hedge Investments explica tendência de fusão de FIIs por liquidez e esclarece regras de isenção de IR para cotistas pessoas físicas
O mercado de fundos imobiliários (FIIs) vive uma tendência crescente de consolidação, não entre gestoras, mas entre os próprios fundos.
Prática consiste em unir diversos fundos de uma mesma
A prática consiste em unir diversos fundos de uma mesma gestora, de logística, shopping center ou escritórios, em um único veículo maior, com o objetivo de ganhar escala e liquidez.
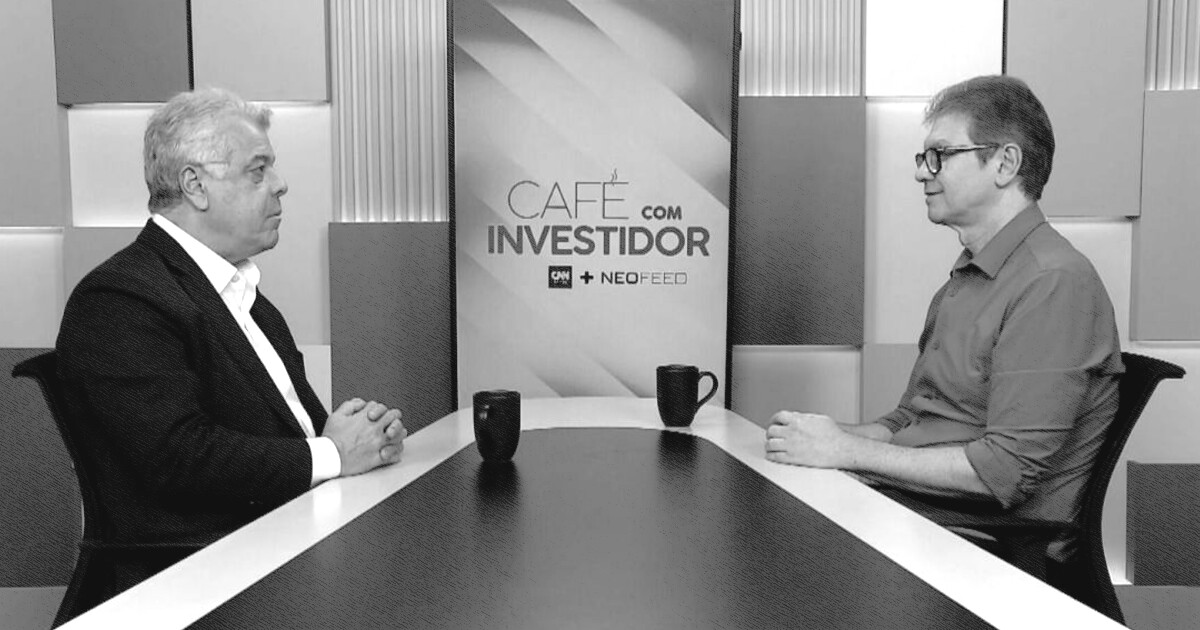
Segundo André Freitas, CEO e CIO da Hedge Investments , durante entrevista ao programa " Café com o Investidor" , parceria entre o NeoFeed e a CNN Brasil , há dois motivos principais para esse movimento.
O primeiro está relacionado às gestoras que, apesar de terem sido fundadas por profissionais competentes, não conseguiram atingir o volume de ativos sob gestão necessário para remunerar adequadamente suas equipes.
"Muitas delas têm produtos que são até interessantes, mas
"Muitas delas têm produtos que são até interessantes, mas não têm a escala que você precisa para remunerar a equipe", explicou. Nesses casos, a saída costuma ser não a venda da gestora em si, mas a dissolução dela e a colocação do produto à venda.
O segundo motivo é estrutural: o mercado privilegia os fundos maiores por conta da liquidez. Fundos com maior patrimônio e número de cotistas permitem que investidores entrem e saiam de suas posições sem impactar significativamente o preço das cotas.
"Quando você tem um fundo que negocia 30, 10, 20, 40 milhões por dia, hoje estamos no recorde de quase 500 milhões por dia de fundos imobiliários negociados na B3 — você sai e entra sem mexer tanto no mercado", afirmou Freitas.
Na avaliação do especialista, para que um fundo tenha liquidez razoável, ele precisa negociar pelo menos R$ 1 milhão por dia. Para atingir esse patamar, o patrimônio do fundo deveria ser de aproximadamente R$ 500 milhões a R$ 600 milhões.
Ele citou exemplos práticos de consolidações já realizadas, incluindo fundos de logística, lajes corporativas e shoppings, como a incorporação do shopping Praça da Moça ao Brasil Shopping, em São Paulo.
Outro tema abordado durante o Café com Investidor foi a possível tributação dos fundos imobiliários.
No ano passado, discutiu-se a taxação dos chamados produtos incentivados, proposta que foi vetada pelo Congresso, mas que pode retornar em 2027. Sobre o assunto, Freitas foi enfático ao corrigir uma percepção comum: "Os fundos não são isentos".
Segundo o executivo, a isenção se aplica apenas às pessoas físicas enquadradas nas regras vigentes, e somente sobre a distribuição de dividendos. Ganho de capital, distribuições para pessoas jurídicas e para investidores estrangeiros seguem tributados normalmente.
"É isento na distribuição de dividendos desde que enquadrado", concluiu.
O programa Café com Investidor é uma produção do NeoFeed com a CNN Brasil e é apresentado por Ralphe Manzoni . Acompanhe os episódios inéditos, quinzenalmente, às 19h45 , no CNN Money .
O mercado de fundos imobiliários (FIIs) vive uma tendência crescente de consolidação, não entre gestoras, mas entre os próprios fundos.
A prática consiste em unir diversos fundos de uma mesma gestora, de logística, shopping center ou escritórios, em um único veículo maior, com o objetivo de ganhar escala e liquidez. Por que os fundos estão se unindo?
Segundo André Freitas, CEO e CIO da Hedge Investments , durante entrevista ao programa " Café com o Investidor" , parceria entre o NeoFeed e a CNN Brasil , há dois motivos principais para esse movimento.
O primeiro está relacionado às gestoras que, apesar de terem sido fundadas por profissionais competentes, não conseguiram atingir o volume de ativos sob gestão necessário para remunerar adequadamente suas equipes.
Em resumo
O mercado de fundos imobiliários (FIIs) vive uma tendência crescente de consolidação, não entre gestoras, mas entre os próprios fundos. A prática consiste em unir diversos fundos de uma mesma gestora, de logística, shopping center ou escritórios, em um único veículo maior, com o objetivo de ganhar escala e liquidez.
Segundo André Freitas, CEO e CIO da Hedge Investments , durante entrevista ao programa " Café com o Investidor" , parceria entre o NeoFeed e a CNN Brasil , há dois motivos principais para esse movimento.
O primeiro está relacionado às gestoras que, apesar de terem sido fundadas por profissionais competentes, não conseguiram atingir o volume de ativos sob gestão necessário para remunerar adequadamente suas equipes.
"Muitas delas têm produtos que são até interessantes, mas não têm a escala que você precisa para remunerar a equipe", explicou. Nesses casos, a saída costuma ser não a venda da gestora em si, mas a dissolução dela e a colocação do produto à venda.
O segundo motivo é estrutural: o mercado privilegia os fundos maiores por conta da liquidez. Fundos com maior patrimônio e número de cotistas permitem que investidores entrem e saiam de suas posições sem impactar significativamente o preço das cotas.